

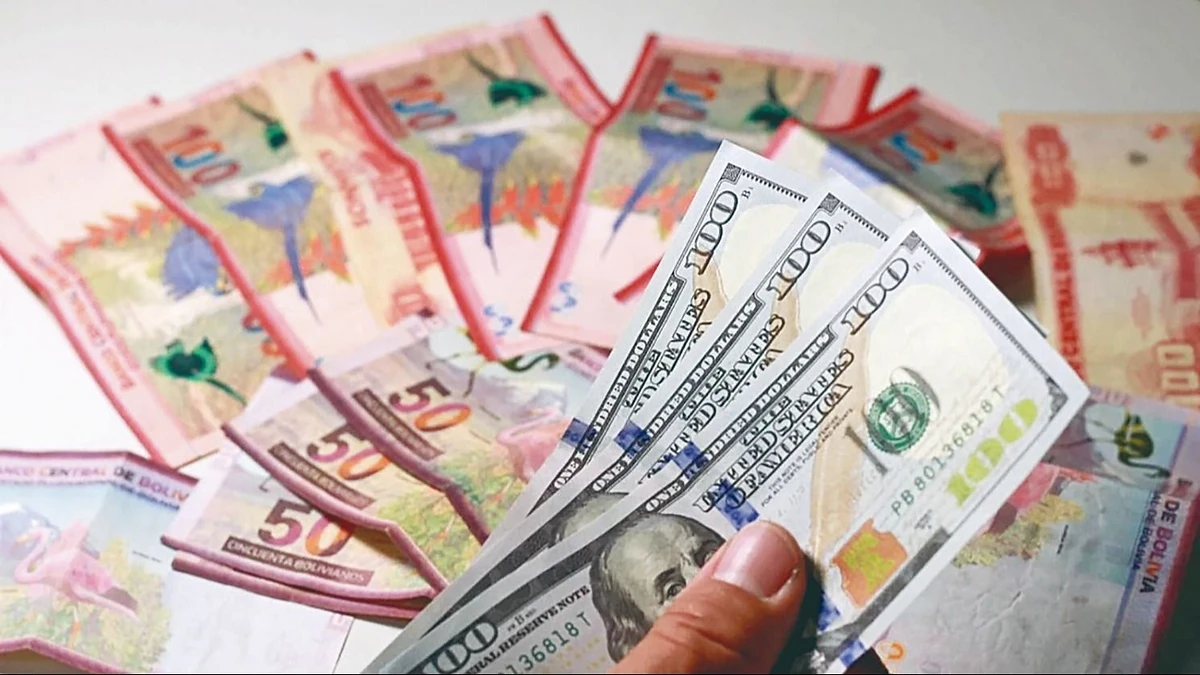

Juan Carlos Choque maneja dólares para comprar telas de China, pero no quiere dejarlos en el banco. Prefiere conservarlos en efectivo, pese al riesgo que supone manejarlos de esta forma. Pero teme que, cuando llegue el momento de pagar una importación, la entidad reciba su solicitud de retiro con una respuesta que teme escuchar: no hay dólares.
Esta misma frase la lleva escuchando desde hace tres años, cuando comenzó la escasez de divisas en el sistema financiero y la cotización paralela llegó hasta los Bs 20. Hoy la alta volatilidad bajó, pero la desconfianza aún persiste, pese a que incluso los depósitos en moneda extranjera aumentaron.
“Obvio hay desconfianza”, dice el emprendedor textil. Sus ventas y gastos cotidianos se manejan en bolivianos. Para las compras del exterior busca divisas, compara precios y recurre al mercado informal. Según relata, hace unos dos meses consultó en un banco si podía adquirir dólares, pero no consiguió hacerlo.
Esa experiencia pesa más en su decisión que los anuncios sobre una mayor disponibilidad de divisas. Para volver a depositar, dice, necesita tener la seguridad de que podrá retirar su dinero.
Depósitos en dólares aumentan, pero empresarios aún desconfían
Durante la gestión de Luis Arce, la escasez de dólares llevó a ciudadanos a las calles para exigir acceso a la divisa que llego a costar Bs 20
Su cautela coincide con un aumento de la participación de los depósitos en moneda extranjera en los balances del sistema financiero. Según la Autoridad de Supervisión del Sistema Financiero (ASFI), pasaron del 8,3% del total en agosto de 2025 al 12,1% en agosto de 2026. El cambio ocurre después de la flexibilización cambiaria y de tres años de dificultades para acceder a dólares.
Los depósitos totales alcanzaron Bs 265.744 millones en agosto de 2026. Aplicando la participación publicada por ASFI, el saldo en moneda extranjera equivale aproximadamente a Bs 32.155 millones, frente a Bs 18.747 millones un año antes: un incremento nominal del 71,5%.
La cautela permanece
Albert Callahuara, empresario minero, mantiene en Bolivia los recursos que necesita para sus operaciones del mes. Para pagar compras en el exterior utiliza una cuenta en Estados Unidos. “Lo necesario nomás”, responde cuando se le pregunta cuánto dinero mantiene en el país.
La variación del dólar es una de sus preocupaciones. Cuenta que una cotización más baja no siempre se traduce en una oportunidad de compra: aunque el precio anunciado disminuya, sostiene, no necesariamente encuentra quién le venda divisas a ese valor.
Callahuara reorganizó sus pagos desde 2025. Operar mediante una cuenta fuera del país le supone costos administrativos, pero le permite atender obligaciones difíciles de resolver desde Bolivia.
Su expectativa es contar con mayor estabilidad y disponibilidad de dólares. Mientras eso no ocurra, prefiere mantener parte de sus operaciones en el exterior.
Choque también buscó otra vía. Canaliza pagos a proveedores chinos mediante una empresa con la que trabaja en Chile. El procedimiento añade traslados y riesgos que antes evitaba con una transferencia desde Bolivia.
Reservas para ahorrar
Álvaro Apaza, gerente de la compañía Suministros para Automotores (Sumitransa S.A) y empresario del transporte, reconoce una mejora en los servicios bancarios. Para pagar importaciones, ahora puede convertir bolivianos a dólares y transferir directamente al proveedor.
Antes recurrió a USDT, un activo digital vinculado al dólar. Después utilizó transferencias con comisiones. En su operación más reciente, realizó la conversión y el envío sin una comisión separada.
“Yo lo veo mejor ahora”, afirma.
Sin embargo, compara las condiciones antes de cada pago. Según su experiencia, algunas entidades ofrecen una cotización más baja y cobran una comisión; otras proponen un precio mayor, sin un cargo adicional. El monto también influye en la oferta que recibe.
Para su negocio, las variaciones cambiarias se trasladan al costo de la mercadería. Comprar dólares una semana y observar una caída de la cotización la siguiente significa que el producto puede llegar con un costo superior al de una compra posterior, explica.
Las mejores condiciones para transferir todavía no se traducen en confianza para depositar los dólares físicos que obtiene del transporte internacional.
“No hay la confianza de meterle a un banco”, señala.
En ese rubro, relata que opta por conservar las divisas o cambiarlas a bolivianos antes de ingresar los recursos a sus cuentas.
Nuevo régimen y devolución
El Gobierno estableció el régimen cambiario flexible mediante la Resolución Ministerial 245, del 26 de junio de 2026. La reglamentación del Banco Central de Bolivia dispuso que la cotización oficial también se utilice para los registros contables y de valoración.
Al cierre de agosto, el dólar se cotizaba a Bs 11,92, frente a la anterior referencia de compra de Bs 6,86. Así, un depósito de $us 1.000 que equivalía a Bs 6.860 pasó a representar Bs 11.920, sin que su propietario añadiera dinero.
En tanto, el Banco Central de Bolivia (BCB) avanza con un cronograma para devolver los recursos que permanecen en el sistema . El 15 de octubre comenzó la etapa correspondiente a montos de entre $us 8.001 y $us 10.000, según informó el ente emisor.
La primera etapa arrancó el 15 de julio para montos de entre $us 1.001 y $us 3.000; la segunda, el 14 de agosto, para el rango de $us 3.001 a $us 5.000; y la tercera, el 15 de septiembre, para montos de entre $us 5.001 y $us 8.000.
Las siguientes fases están previstas para el 16 de noviembre, con devoluciones de entre $us 10.001 y $us 15.000, y el 14 de diciembre, para el rango de $us 15.001 a $us 20.000. El programa continuará en 2027: desde el 15 de enero contempla montos de entre $us 20.001 y $us 30.000, y entre el 15 de febrero y el 15 de marzo, de $us 30.001 a $us 50.000.
La devolución puede contribuir a recuperar la confianza en la banca boliviana, pero el proceso será gradual y dependerá de un programa económico que asegure estabilidad y disponibilidad de divisas a largo plazo, dijo el economista Óscar Mario Tomianovic.
El analista considera que permitir a los ahorristas recuperar sus recursos es una señal favorable para quienes evalúan volver a depositar. Sin embargo, descarta que esas operaciones sean suficientes para restablecer de inmediato la confianza.
“Es un proceso gradual”, dijo. A su juicio, los ahorristas no volverán automáticamente a colocar todos sus dólares en las financieras después de las dificultades que enfrentaron para disponer de ellos.
Tomianovic señala que, durante los últimos años, los ahorristas encontraron otras formas de administrar e invertir sus dólares. Menciona plataformas digitales y fondos que compiten con los servicios de la banca tradicional.
Por ahora, Choque sigue buscando dólares para pagar sus telas, Callahuara utiliza su cuenta en Estados Unidos y Apaza aprovecha las mejores condiciones para transferir, aunque evita depositar sus divisas en efectivo. Sus decisiones muestran que la facilidad para hacer un pago y la confianza para dejar el dinero en el banco avanzan a ritmos distintos. Para Choque, volver depende de algo concreto: poder retirar sus dólares cuando llegue la siguiente compra en China.
Romero advierte que exigir dólares a exportadores de oro no asegura incremento de reservas
El Decreto Supremo 5747 puede aumentar el ingreso de dólares a la banca boliviana, pero no garantiza que esos recursos se conviertan en reservas internacionales, sostiene el economista Fernando Romero.
La norma exige a los exportadores de oro acreditar al menos el 80% del valor computable de sus exportaciones anteriores para obtener el formulario de una nueva operación. La primera está exenta de acreditación previa.
“Acreditar dólares en una cuenta bancaria no equivale a venderlos al BCB”, señala. El dinero permanece en una cuenta del exportador, por lo que considera impreciso calificar la medida como una confiscación.
Su efecto dependerá de que las divisas ingresen efectivamente al país, permanezcan disponibles y se negocien en el mercado nacional para financiar importaciones u otros pagos externos.
Romero reconoce que el requisito puede mejorar la trazabilidad de los cobros y facilitar el cruce de información sobre las exportaciones. Advierte que las demoras bancarias, los pagos fraccionados y las diferencias entre los valores facturados y cobrados podrían retrasar las siguientes operaciones.
También observa que modificar el porcentaje exigido mediante resolución ministerial puede generar incertidumbre si no existen criterios técnicos y plazos previsibles.
Propone acompañar el control con trámites simples, formalización de pequeños productores del país e incentivos a las exportaciones. La eficacia del decreto, sostiene, debe medirse por las divisas efectivamente disponibles y por su impacto sobre las exportaciones formales.