

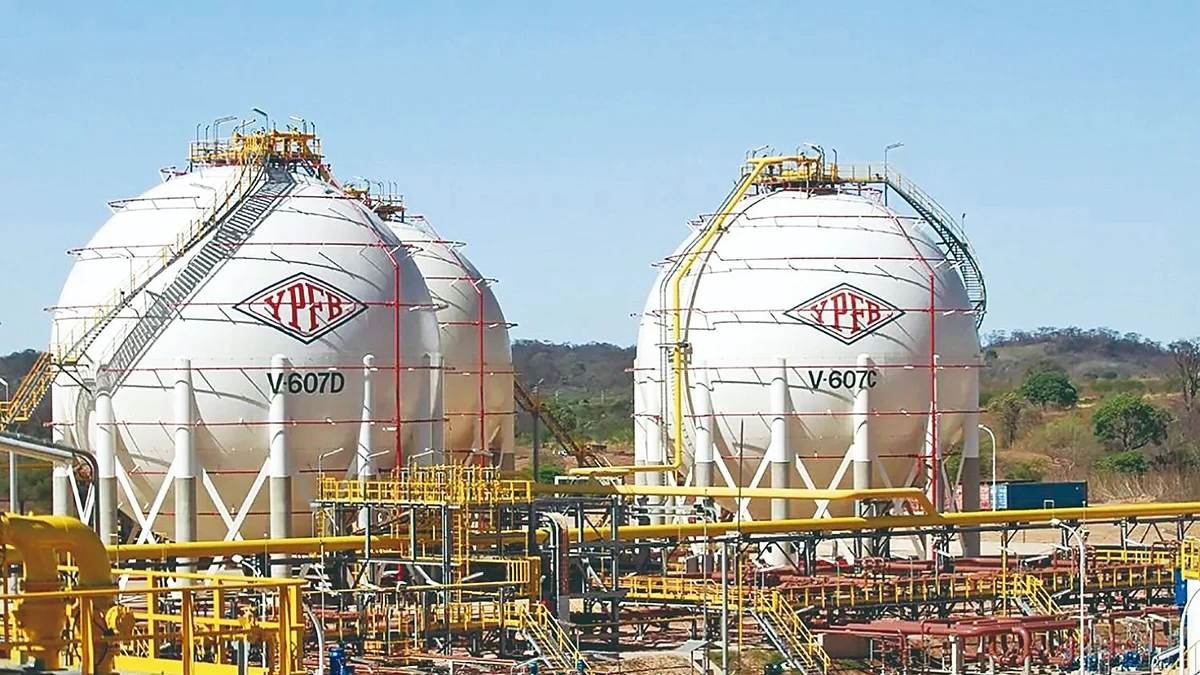

Durante años, el gas natural fue uno de los principales motores de la economía boliviana. Alimentó las exportaciones, sostuvo una parte importante de los ingresos fiscales y permitió abastecer a la industria y al sistema eléctrico con un energético de producción nacional. Ese ciclo, sin embargo, perdió fuerza.
La caída de los campos, la insuficiente incorporación de nuevas reservas y la falta de descubrimientos de gran escala han colocado al país frente a una pregunta que hace una década parecía lejana: ¿Cuánto dinero necesita Bolivia para volver a producir gas en cantidades suficientes y recuperar su capacidad exportadora?
La respuesta no se limita a perforar algunos pozos. Las estimaciones de los especialistas consultados sitúan la necesidad de inversión en una escala de miles de millones de dólares, con una prioridad clara: explorar y desarrollar nuevos yacimientos, recuperar campos maduros y asegurar que el gas encontrado pueda acondicionarse, transportarse y comercializarse.
El desafío también exige definir los plazos. La recuperación de la producción no será inmediata y dependerá de los resultados exploratorios, las condiciones para atraer capital privado y la capacidad de convertir los descubrimientos en volúmenes comercializables. Mientras tanto, la posibilidad de importar gas aparece como una alternativa para garantizar el abastecimiento de la industria y las generadoras eléctricas.
Recursos a conseguir
Raúl Velásquez, especialista en hidrocarburos de la Fundación Jubileo, estima que Bolivia requiere entre $us 1.500 millones y $us 2.000 millones por año para las actividades de exploración y explotación. El cálculo parte de que los proyectos nuevos demandan más que la perforación de un pozo: necesitan varios pozos exploratorios, perforaciones de desarrollo y capital adicional para llevar los descubrimientos a una fase productiva.
El experto en hidrocarburos, Adolfo Suárez, por su parte, maneja una referencia de alrededor de $us 2.000 millones en los próximos tres años, de los cuales un 80% debería destinarse al upstream, es decir, a la exploración y explotación. Bajo ese escenario, unos $us 1.600 millones se dirigirían a la búsqueda y producción de hidrocarburos, mientras que los $us 400 millones restantes representarían el margen para otras necesidades de la cadena, siempre que se adopte esa distribución como referencia de planificación y no como un presupuesto oficial aprobado.
Álvaro Ríos, ex ministro de Hidrocarburos, también considera que el país necesita una nueva campaña de perforación para intentar recuperar su capacidad productiva. Su propuesta consiste en perforar entre cuatro y cinco pozos por año durante los próximos cinco años, hasta alcanzar entre 20 y 25 pozos de exploración y desarrollo.
Ríos calcula una inversión inicial aproximada de $us 60 millones por pozo y plantea un requerimiento global de capital que sitúa entre $us 1.500 millones y $us 2.500 millones, aunque durante su explicación también menciona un rango de $us 1.200 millones a $us 2.500 millones.
La diferencia entre las estimaciones responde, en parte, a que no todos los proyectos tienen los mismos costos ni las mismas necesidades. El monto de perforación debe distinguirse de los recursos adicionales que pueden requerirse para desarrollar los campos, instalar equipos de producción y conectar los nuevos volúmenes con la infraestructura existente.
Para Ríos, el objetivo de esta inversión es establecer un nuevo horizonte de producción que permita abastecer el mercado interno y recuperar parte de la capacidad exportadora hacia Brasil. La apuesta, sin embargo, está condicionada a que los pozos encuentren hidrocarburos comercialmente aprovechables y que existan condiciones para desarrollar los campos.
Las tres estimaciones no son equivalentes. Velásquez plantea una necesidad anual concentrada en exploración y explotación; Suárez propone un monto para un periodo de tres años y una distribución porcentual; mientras que Ríos plantea una campaña de perforación a cinco años.
¿Dónde invertir los dólares?
La distribución de los recursos debe seguir una lógica productiva: primero, aumentar las probabilidades de encontrar hidrocarburos y ponerlos en producción; después, asegurar que el gas pueda ser procesado, transportado y vendido; y, en paralelo, preparar al país para una eventual etapa de importación.
El upstream debe concentrar la mayor parte de la inversión. Allí se encuentran la exploración, la perforación de pozos, el desarrollo de nuevos campos y la intervención de yacimientos maduros. Es la fase que permite incorporar reservas y elevar la producción, aunque también es la de mayor incertidumbre: un pozo puede resultar seco y generar pérdidas importantes.
Velásquez sostiene que esa actividad necesita capital de riesgo. Una empresa privada con operaciones diversificadas puede distribuir el riesgo de una perforación fallida entre distintos proyectos y países. Para una empresa estatal, en cambio, un pozo improductivo supone recursos que ya no pueden destinarse a otros proyectos o necesidades públicas. Por ello, considera que atraer inversionistas dispuestos a asumir riesgos es un componente importante de la recuperación del sector.
Pero encontrar gas no cierra el ciclo. Una vez descubierto el recurso, es necesario invertir en pozos de desarrollo, instalaciones de producción y sistemas de acondicionamiento que permitan entregar un producto apto para su transporte y comercialización. Si los prospectos no cuentan con infraestructura suficiente, también se requieren conexiones y obras complementarias para llevar el gas a las plantas y a los ductos.
La propuesta de Suárez plantea reservar un 80% de la inversión referencial para el upstream. El 20% restante tendría que responder a las brechas verificadas en procesamiento, transporte, almacenamiento y otras instalaciones necesarias para poner el recurso en el mercado.
No se trata de repartir el dinero en partes iguales, sino de evitar que el país descubra nuevos volúmenes de gas sin contar con la infraestructura necesaria para aprovecharlos. Al mismo tiempo, el diagnóstico de Ríos apunta a que una parte importante de las instalaciones existentes podría utilizarse mejor si se recupera la materia prima.
La segunda prioridad es la infraestructura de transporte y almacenamiento. Velásquez advierte que Bolivia no se preparó adecuadamente para la posibilidad de convertirse en importador de hidrocarburos. En el caso de los combustibles líquidos, señala que la autonomía de almacenamiento para diésel y gasolina se encuentra en torno a 10 a 12 días, por debajo de los 30 días que considera deseables para un país dependiente de las importaciones.
También plantea ampliar la capacidad de transporte por ductos para reducir la dependencia del traslado por cisternas.
La tercera dimensión comprende el procesamiento y la refinación. Aunque la necesidad inmediata es recuperar el gas natural, el sector hidrocarburífero también debe evaluar inversiones en refinación, transporte y almacenaje para reducir vulnerabilidades en el abastecimiento de combustibles líquidos. Son actividades diferentes, pero comparten una misma condición: requieren reglas claras, financiamiento y una planificación que conecte la producción con la demanda.
La inversión no llegará únicamente porque existan recursos potenciales bajo tierra. Las empresas también necesitan condiciones para recuperar su capital y obtener una rentabilidad acorde con el riesgo asumido.
Velásquez resume esa lógica en tres tareas que deben avanzar juntas: explorar, producir y vender. Bolivia perdió el mercado argentino como destino de sus exportaciones de gas y enfrenta el desafío de sostener su presencia en Brasil, mientras que la demanda interna mantiene un papel importante en el consumo.